 37 9 9974-3434
 gazetaparaminense
 @gazetaparaminense
 gazetaparaminense
 Fundador: Francisco Gabriel Bié Barbosa
Alcance, credibilidade e imparcialidade,
desde 1984
Ano 42 - Nº 2146
30 de Outubro de 2026

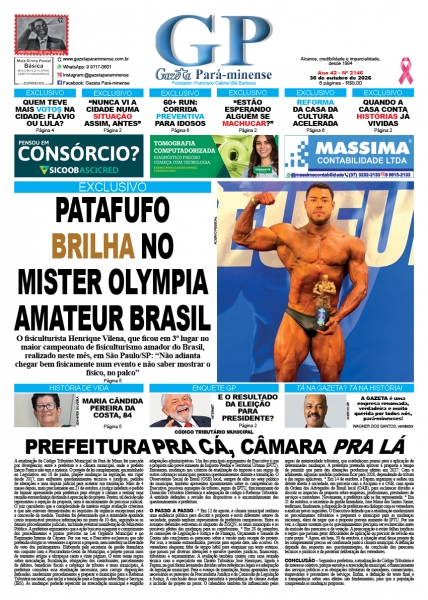
CÓDIGO TRIBUTÁRIO MUNICIPAL PREFEITURA PRA CÁ, CÂMARA PRA LÁ
Notícias
A atualização do Código Tributário Municipal de Pará de Minas foi marcada por divergências entre a prefeitura e a câmara municipal, onde o prefeito Inácio Franco não tem a maioria. O projeto de lei complementar, encaminhado ao Legislativo, em 18 de junho, propõe mudanças na legislação, em vigor desde 2017, mas enfrentou questionamentos técnicos e jurídicos, pedidos de alterações e uma disputa judicial para acelerar sua tramitação. Mais de 4 meses depois, mais precisamente em 21 de outubro, a justiça indeferiu o pedido de liminar apresentado pela prefeitura para obrigar a câmara a realizar uma reunião extraordinária destinada à apreciação do projeto. Porém, tal decisão não representou a rejeição da proposta, nem o encerramento do processo judicial. O juiz considerou que a complexidade da matéria exigia avaliação criteriosa e que não estavam demonstrados os requisitos de urgência excepcional para a concessão da medida. Também foi determinado que a autoridade apontada como responsável prestasse informações no prazo de 10 dias, seguindo-se os demais procedimentos judiciais, incluindo eventual manifestação do Ministério Público. A prefeitura argumentou que a ação buscava assegurar o cumprimento dos procedimentos e prazos previstos na Lei Orgânica Municipal e no Regimento Interno da Câmara. Por sua vez, o Executivo esclareceu que não pretendia obrigar os vereadores a aprovar a proposta, nem interferir na liberdade de voto dos parlamentares. Elaborado pela secretaria de gestão fazendária em conjunto com a Procuradoria-Geral do Município, o projeto possui mais de trezentos artigos e ultrapassa cento e vinte páginas. O texto reúne regras sobre arrecadação, fiscalização, obrigações dos contribuintes, parcelamento de débitos, benefícios fiscais e cobrança de tributos e taxas municipais. A prefeitura considera essa atualização necessária, para corrigir disposições defasadas, modernizar procedimentos e preparar o município para a Reforma Tributária nacional, que inclui a transição para o Imposto sobre Bens e Serviços (IBS). As mudanças poderão repercutir na arrecadação municipal e exigirão adaptações administrativas. Um dos principais argumentos do Executivo é que a proposta não prevê aumento do Imposto Predial e Territorial Urbano (IPTU). Entretanto, mudanças nos critérios de atualização do imposto e nas regras de outras cobranças municipais geraram questionamentos durante a tramitação. O Observatório Social do Brasil (OSB) local, sempre de olho no setor político do município, também apresentou apontamentos sobre as competências do Executivo, possíveis aumentos de tributos, regras do IPTU, funcionamento do Domicílio Tributário Eletrônico e adequação do código à Reforma Tributária. A entidade defendeu a revisão dos dispositivos e o encaminhamento dos questionamentos à prefeitura.
O PASSO A PASSO - * Em 12 de agosto, a câmara municipal realizou uma audiência pública para discutir a proposta e ouvir diferentes setores da sociedade, quando nenhum representante da prefeitura compareceu. Entre os assuntos debatidos estiveram as alíquotas do ISSQN, as taxas municipais e os possíveis efeitos das mudanças para os contribuintes. * Em 28 de setembro, as comissões de Legislação e Justiça e de Finanças, Orçamento e Tomada de Contas não concluíram os pareceres sobre a versão mais recente do projeto. Por isso, a reunião extraordinária, prevista para aquela data, não ocorreu. Os vereadores alegaram falta de tempo hábil para examinar um texto extenso, que passou por diversas alterações e envolve questões jurídicas, financeiras, tributárias e orçamentárias. A avaliação também contou com uma reunião técnica com o especialista em Direito Tributário José Henriques, ligado à Fapam, na qual foram levantadas dúvidas sobre referências legais e a adequação da legislação municipal. Para o avanço da tramitação, foram apontados como necessários os pareceres da Procuradoria Jurídica e da Comissão de Legislação e Justiça. A conclusão dessa etapa permitiria à presidência da câmara avaliar a inclusão do projeto na pauta. O calendário também foi influenciado pelas regras de anterioridade tributária, que estabelecem prazos para a aplicação de determinadas mudanças. A prefeitura pretendia aprovar a proposta a tempo de permitir que parte das alterações produzisse efeitos em 2027. Com o adiamento, algumas medidas poderiam ficar para 2028, dependendo do tributo e das regras aplicáveis. * Em 14 de outubro, a Fapam organizou e sediou um debate aberto à sociedade, em parceria com a Ascipam e o OSB, com apoio da Ordem dos Advogados do Brasil local (OAB), para esclarecer dúvidas e discutir os impactos da proposta sobre empresas, profissionais, prestadores de serviços e moradores. Novamente, a prefeitura não se fez representada. * Em 21 de outubro, o secretário de gestão fazendária, José Maria dos Santos Júnior, reafirmou, finalmente, a disposição da prefeitura em dialogar com os vereadores e analisar novas sugestões. O Executivo defende que a atualização modernizará os procedimentos tributários e preparará o município para as mudanças nacionais, além de negar que a proposta preveja aumento do IPTU. Por sua vez, a câmara sustenta que os questionamentos precisam ser esclarecidos antes da emissão dos pareceres e da votação. A preocupação é evitar falhas jurídicas e regras que possam gerar dificuldades de aplicação ou precisar de revisão em curto prazo. * Agora, até hoje, 30 de outubro, a situação atual desse projeto de lei complementar precisa ser confirmada junto à câmara municipal. A definição depende das respostas aos questionamentos, da conclusão dos pareceres técnicos e jurídicos e da posterior deliberação dos vereadores.
CONCLUSÃO – Segundo a prefeitura, a atualização do Código Tributário é de interesse coletivo, porque envolve a arrecadação municipal, o financiamento dos serviços públicos e as obrigações tributárias de moradores, comerciantes, empresários e prestadores de serviços. Enfim, a definição do texto final e a transparência sobre seus efeitos são fundamentais, para que a população compreenda as mudanças propostas.
Mais da Gazeta
- 26/10/2026 - TODA QUADRA TEM DE OFERECER O BÁSICO PARA A POPULAÇÃO
- 23/10/2026 - EM MATINHA, FESTA GRATUITA PARA TODA A FAMÍLIA
- 23/10/2026 - GENTE PEQUENA
- 23/10/2026 - MOTO CARREATA ALEGRA MORADORES DA CIDADE OZANAN
- 23/10/2026 - MÚSICA BOA PARA A GRANDE ESTRELA DA NOITE: A LUA
- 23/10/2026 - PACHAMANCA? VOCÊ SABE O QUE É ISSO?
- 22/10/2026 - TRABALHADORES TERÃO MELHOR QUALIDADE DE VIDA
- 22/10/2026 - O PAPA VIRÁ OU NÃO À AMERICA DO SUL?
- 22/10/2026 - SÓ É RECONHECIDO QUEM É PRODUTIVO?
- 21/10/2026 - BRINQUEDOS INFANTIS NA PRAÇA DA INDEPENDÊNCIA?